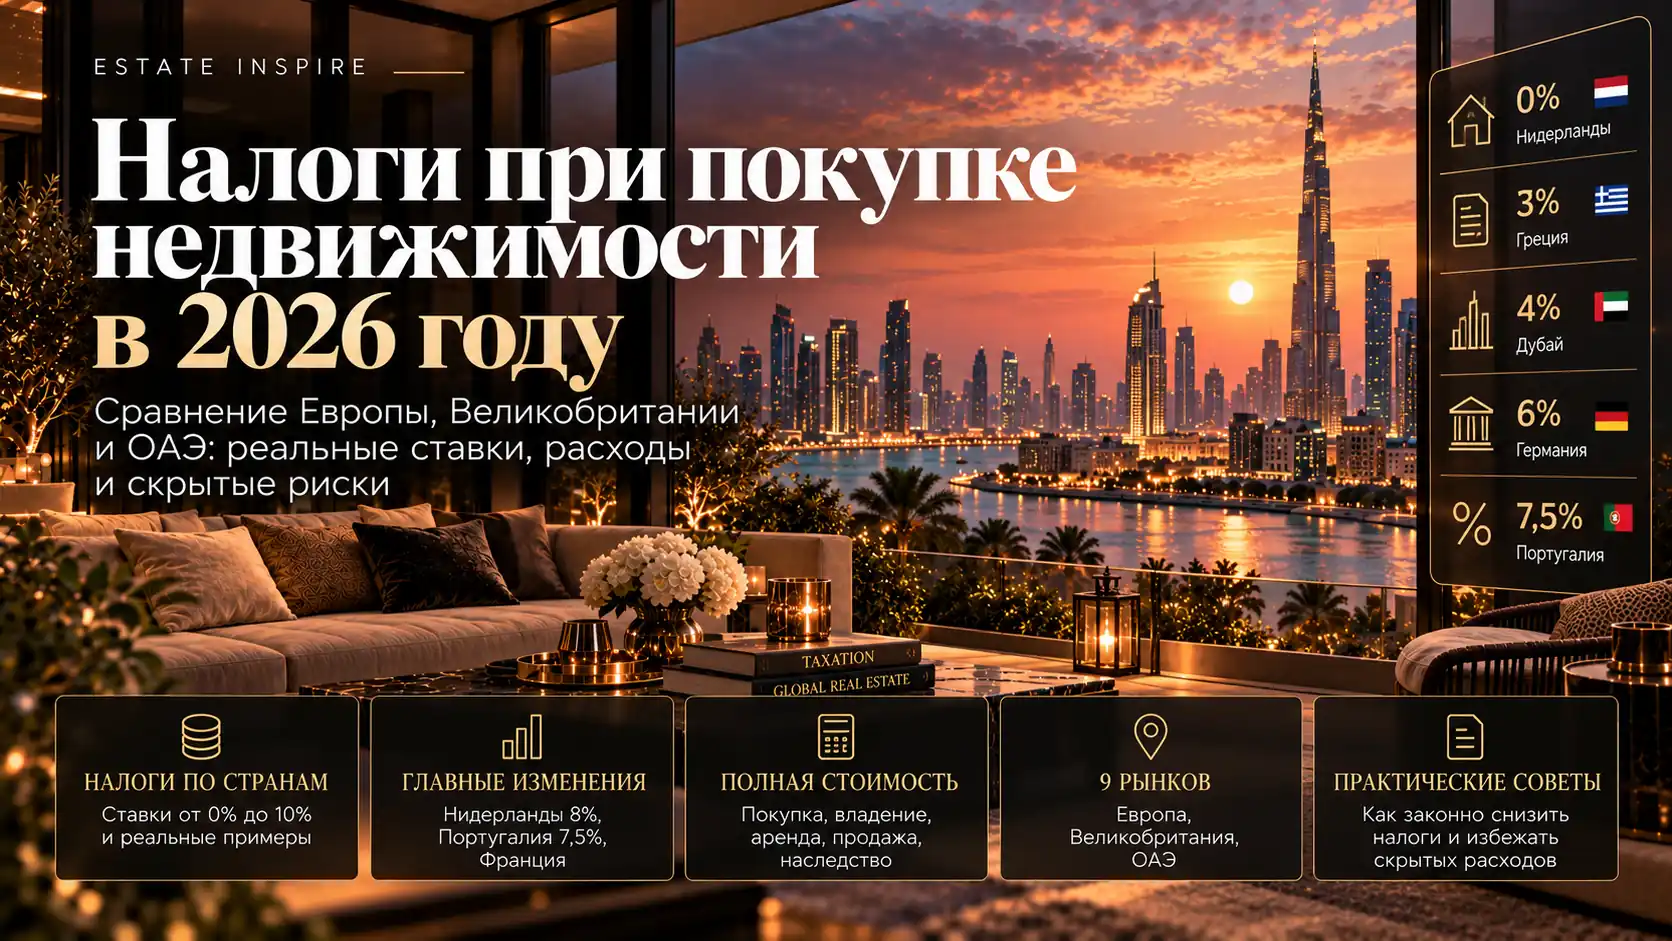
Квартира за €500 000 может обойтись покупателю в €500 000, €520 000 или €541 500 — еще до расходов на нотариуса, ремонт и мебель. Разница зависит не только от страны, но и от гражданства, налогового резидентства и того, собирается ли владелец жить в квартире или сдавать ее. Большое исследование Estate Inspire о налогах на недвижимость в Европе, Великобритании и ОАЭ.
Налоги при покупке недвижимости в 2026 году способны изменить финансовый результат сделки сильнее, чем удачный торг с продавцом. Одна и та же квартира стоимостью €500 000 в зависимости от обстоятельств может потребовать десятки тысяч евро дополнительных платежей. Причем привлекательная ставка при покупке еще не гарантирует низких расходов через пять или десять лет.
Представьте, что вы выбираете вторую квартиру — для отдыха, аренды или будущего переезда.
В Дубае регистрационный сбор составляет 4% стоимости недвижимости. В Берлине налог на приобретение — 6%. В испанской Андалусии стандартная ставка налога при покупке вторичного жилья — 7%.
А в Нидерландах в 2026 году покупка жилого объекта стоимостью €500 000 может облагаться налогом 0%, 2% или 8% — в зависимости от покупателя и назначения недвижимости.
Разница между двумя покупателями одного и того же объекта достигает €40 000.
Интересное изменение произошло в Португалии. С мая 2026 года для определенных приобретений жилой недвижимости нерезидентами действует ставка IMT 7,5%, причем закон предусматривает исключения и возможность перерасчета при соблюдении специальных условий.
Таким образом, вопрос «в какой стране самые низкие налоги?» оказывается гораздо сложнее, чем кажется.
Самая выгодная страна для покупки квартиры и самая выгодная страна для владения ею десять лет — далеко не всегда одно и то же место.
Редакция Estate Inspire проанализировала действующие налоговые правила девяти рынков, официальные документы налоговых ведомств и четыре финансовых сценария. Мы отдельно изучили приобретение, ежегодное владение, аренду, продажу и передачу недвижимости наследникам.
- Пять налогов, о которых нужно знать до покупки квартиры за рубежом
- Где ниже налог при покупке недвижимости: сравнение девяти рынков
- Диаграмма № 1. Какую сумму придется доплатить за объект стоимостью €500 000?
- Один бюджет. Разные налоговые счета.
- Нидерланды: почему одна квартира может облагаться налогом 0%, 2% или 8%
- Что это означает для квартиры за €500 000?
- Важное изменение именно 2026 года
- Греция: относительно небольшой налог при покупке и важная неопределенность для иностранцев
- Во-первых, это не универсальный налог на любую новостройку
- Во-вторых, в 2026 году обсуждаются изменения для граждан третьих стран
- В-третьих, существует ежегодный ENFIA
- Дубай: низкое налогообложение не означает бесплатного владения
- Почему 4% — далеко не вся стоимость покупки?
- Где появляется скрытая стоимость владения?
- А как облагается аренда?
- Германия: высокий налог при входе, но важные преимущества долгосрочного владения
- Почему это важно инвестору?
- Испания: почему покупка квартиры в Мадриде, Андалусии и Каталонии — не одна налоговая история
- Как меняется бюджет?
- Что происходит после покупки?
- Португалия: один из наиболее значимых налоговых поворотов 2026 года
- Сколько это стоит при покупке за €500 000?
- Но есть важные исключения
- Ежегодные налоги
- Франция: когда налог при покупке — только начало расходов
- Почему нельзя просто написать «налог во Франции — 5%»?
- Что делает французский режим особенно важным для состоятельных покупателей?
- А что при продаже?
- Италия: почему налог 9% иногда оказывается меньше, чем налог 6% в другой стране
- Как это меняет реальную налоговую нагрузку?
- Диаграмма № 2. Итальянский парадокс: высокая ставка, но меньший налог
- Налоговая ставка одинакова. Счет — разный.
- Великобритания: почему налог на одну квартиру может оказаться в три раза выше
- Как работает налог при покупке за £500 000?
- Диаграмма № 3. Как статус покупателя увеличивает налог в Англии?
- Одна квартира за £500 000. Три налоговых слоя.
- Почему это особенно важно при покупке дорогой недвижимости?
- Что происходит после покупки?
- Почему низкий налог при покупке не гарантирует низкой стоимости владения?
- Диаграмма № 4. Когда высокий налог при покупке оказывается выгоднее?
- Низкий налог при покупке — не всегда экономия.
- Где выгоднее сдавать недвижимость в аренду?
- Четыре вопроса, которые меняют результат
- Налог при продаже: почему срок владения может оказаться важнее скидки
- Германия: десятилетний горизонт
- Франция: длительное владение и разные сроки освобождения
- Великобритания: важно своевременно отчитаться
- Налог на наследование: самый недооцененный вопрос обеспеченной семьи
- Великобритания
- Франция
- Португалия
- Дубай
- В какой стране выгоднее покупать недвижимость: четыре разных ответа
- Для собственного постоянного проживания
- Для курортной квартиры
- Для арендных инвестиций
- Для сохранения семейного капитала
- Семь ошибок покупателей зарубежной недвижимости
- Как рассчитать полную стоимость квартиры до подписания договора
- Какие документы запросить?
- Выводы Estate Inspire: где налоговые режимы привлекательнее, а где требуют особой осторожности?
- Где видны преимущества?
- Где необходима особая осторожность?
- Главный вывод Estate Inspire
- FAQ: частые вопросы о налогах на зарубежную недвижимость
- В какой стране самые низкие налоги при покупке недвижимости в 2026 году?
- Сколько стоит оформление покупки квартиры за €500 000 в Дубае?
- Почему в Италии налог 9% иногда меньше, чем в другой стране с налогом 6%?
- Какой налог платит нерезидент при покупке квартиры в Португалии?
- Сколько налогов заплатит иностранец при покупке квартиры в Лондоне?
- Нужно ли платить налоги на зарубежную недвижимость в стране своего проживания?
- Где выгоднее покупать недвижимость для сдачи в аренду?
- Дает ли покупка недвижимости право на ВНЖ?
- Можно ли уменьшить налог при покупке зарубежной недвижимости?
- Что важнее для инвестора: налог при покупке или налог при продаже?
- Полезные материалы Estate Inspire
- Источники
- Методология Estate Inspire
Пять налогов, о которых нужно знать до покупки квартиры за рубежом
Покупатели часто называют все дополнительные расходы одним словом — «налоги». Но юридически и экономически это совершенно разные платежи.
- Первый — налог или обязательный сбор при приобретении. Он может называться Stamp Duty, Transfer Tax, IMT, ITP, Grunderwerbsteuer или регистрационной пошлиной. Иногда ставка рассчитывается от полной цены объекта, иногда — по прогрессивной шкале или от специальной налоговой стоимости.
- Второй — ежегодный налог на владение. В отдельных странах он зависит от кадастровой стоимости, в других — от муниципальных расчетов. Иногда дополнительно облагаются вторые дома или крупные портфели недвижимости.
- Третий — налог на арендный доход. Он влияет на сумму, которую собственник действительно получает после сдачи квартиры. Для нерезидента порядок расчета и декларирования может отличаться от правил для местных жителей.
- Четвертый — налог на прибыль при продаже. Низкие расходы на входе могут потерять привлекательность, если через несколько лет значительную часть прироста капитала придется перечислить государству.
- Пятый — налогообложение наследования и дарения. Особенно важно для семей, которые приобретают зарубежный дом не на несколько лет, а на десятилетия.
При этом расходы на нотариуса, регистратора, юридическую проверку, агентские услуги и содержание здания не всегда являются налогами. Однако для полного бюджета они не менее важны.
Именно поэтому налоги при покупке недвижимости в 2026 году нужно анализировать вместе с последующими обязательствами собственника.
В исследовании «Цены на недвижимость в мире в 2026 году: где жилье дорожает, а где рынок падает» мы сравнивали динамику самих рынков.
Теперь добавим к этому показателю стоимость владения: две страны с одинаковыми ценами квартир способны предложить инвестору совершенно разные финансовые результаты.
Где ниже налог при покупке недвижимости: сравнение девяти рынков
Начнем с конкретных условий, действующих в октябре 2026 года.
| Страна или рынок | Налог при приобретении | Главная особенность |
|---|---|---|
| Нидерланды | 0%, 2% или 8% | Назначение жилья и право на льготу |
| Греция | 3% плюс муниципальная надбавка | Стандартный режим для соответствующей вторичной сделки |
| ОАЭ, Дубай | 4% | Регистрационный сбор DLD |
| Германия, Берлин | 6% | Региональная ставка Grunderwerbsteuer |
| Испания, Андалусия | 7% | Вторичное жилье, стандартный ITP |
| Португалия | Прогрессивный IMT; 7,5% для определенных покупок нерезидентов | Дополнительно гербовый сбор |
| Италия | 2% или 9% при соответствующих условиях | База может рассчитываться от кадастровой стоимости |
| Франция | Зависит от департамента и типа сделки | В 2026 году возможна повышенная ставка региональной составляющей |
| Великобритания, Англия | Прогрессивный SDLT с надбавками | Ставки зависят от цены, числа объектов и статуса покупателя |
Источники: Belastingdienst, греческое Министерство финансов, Dubai Land Department, Berlin Senate, Junta de Andalucía, Autoridade Tributária e Aduaneira, Agenzia delle Entrate, французская налоговая администрация и HMRC. Действующие правила на октябрь 2026 года.
Таблица показывает основные режимы, а не универсальные ставки для любого иностранца. Например, в Греции необходимо различать покупку вторичного объекта и сделку, к которой применяется НДС; в Италии — продажу частным лицом и продажу застройщиком.
Для наглядного сравнения представим недвижимость стоимостью €500 000. Исключим расходы на юридическое сопровождение, регистрацию сверх основного налога, ипотеку и другие сопутствующие платежи.
Диаграмма № 1. Какую сумму придется доплатить за объект стоимостью €500 000?
Один бюджет. Разные налоговые счета.
Налог или основной регистрационный сбор при условной покупке жилья стоимостью €500 000. Выбраны конкретные режимы, а не усредненные ставки стран.
Даже без сравнения стран назначение квартиры и условия покупателя способны изменить налоговый счет на десятки тысяч евро. В Португалии к показанному IMT добавляется гербовый сбор 0,8%.
Разница впечатляющая. Но еще важнее то, что результаты меняются при переходе от одного типа покупателя к другому. Поэтому вместо формального рейтинга стран рассмотрим, где находятся реальные преимущества и ограничения конкретных налоговых режимов.
Нидерланды: почему одна квартира может облагаться налогом 0%, 2% или 8%
В 2026 году Нидерланды предлагают один из самых наглядных примеров того, как налоговая система разделяет покупку жилья для себя и для инвестиций.
Для квартиры, которую покупатель собирается использовать как основное место жительства, применяется ставка налога на переход собственности 2%.
Если человек приобретает жилую недвижимость для аренды, отдыха или в качестве второго жилья, ставка составляет 8%.
При этом определенные покупатели младше 35 лет могут получить освобождение от налога.
В 2026 году стоимость недвижимости для такой льготы не должна превышать €555 000. Также необходимо выполнить другие требования, включая использование объекта для собственного постоянного проживания и отсутствие прежнего применения соответствующей льготы.
Что это означает для квартиры за €500 000?
Представим трех покупателей.
- Первому 30 лет. Он приобретает первую квартиру для постоянного проживания и соответствует всем требованиям льготы. Налог — €0.
- Второй покупает аналогичный объект как свое основное жилье, но не имеет права на освобождение. Налог — €10 000.
- Третий приобретает квартиру для долгосрочной аренды. Налог — €40 000.
Объект, цена и город могут быть одинаковыми. Но налоговый результат существенно различается.
Важное изменение именно 2026 года
До начала 2026 года повышенная ставка на приобретение жилья, которое не используется покупателем как основное место жительства, составляла 10,4%. С 2026 года для такой жилой недвижимости она уменьшена до 8%.
Для инвестиционной квартиры стоимостью €500 000 это снижение потенциального налога при покупке с €52 000 до €40 000, то есть на €12 000. Но было бы ошибкой считать, что Нидерланды автоматически превратились в юрисдикцию с низкой общей налоговой нагрузкой для инвесторов.
Владение вторым домом может быть связано с налогообложением в системе Box 3 и муниципальными платежами. Кроме того, с 2026 года при расчете фактической доходности второго жилья существуют специальные правила учета личного использования.
Вывод Estate Inspire: снижение ставки улучшило условия приобретения инвестиционного жилья, но дальнейшая экономика зависит от налогового положения владельца, стоимости объекта, долгов и режима владения.
Греция: относительно небольшой налог при покупке и важная неопределенность для иностранцев
Греция нередко привлекает покупателей сочетанием морского климата, исторической архитектуры и возможностей отдыха.
Стандартная ставка налога при переходе собственности на соответствующую недвижимость составляет 3%. К нему добавляется муниципальная надбавка в размере 3% от самого налога. Поэтому совокупная ставка обычно выражается как 3,09% от налогооблагаемой стоимости.
Для объекта с налоговой базой €500 000 это €15 450.
Но существуют важные ограничения.
Во-первых, это не универсальный налог на любую новостройку
Налоговый порядок зависит от характеристик сделки и применимости НДС. Покупателю необходимо выяснить, по какому режиму продается конкретный объект.
Во-вторых, в 2026 году обсуждаются изменения для граждан третьих стран
Осенью 2026 года греческие власти представили инициативу повышения налога на переход жилой недвижимости для определенных покупателей из стран вне ЕС. В публичных материалах правительства фигурировала ставка 15% вместо стандартных 3%.
Однако объявленная инициатива и вступивший в силу закон — не одно и то же. В сравнительных расчетах Estate Inspire используется действующий стандартный режим, подтвержденный Министерством финансов, а не возможная будущая ставка.
Для граждан стран вне ЕС это один из наиболее важных вопросов, который нужно проверить непосредственно перед сделкой. Если ставка 15% будет окончательно введена и применима к покупателю, экономика приобретения изменится принципиально.
В-третьих, существует ежегодный ENFIA
Это греческий налог на недвижимое имущество. Его размер зависит не только от суммы сделки, но и от характеристик объекта, площади, стоимости и других обстоятельств. Таким образом, относительно небольшой налог при входе не освобождает покупателя от последующих расходов.
Дубай: низкое налогообложение не означает бесплатного владения
Дубай часто занимает особое место в международных сравнениях. Его привлекательность связана с инфраструктурой, активным рынком жилья, отсутствием обычного федерального налога на личные доходы физических лиц и условиями инвестирования.
Однако покупатель недвижимости не освобожден от расходов на оформление. Dubai Land Department предусматривает регистрационный сбор в размере 4% стоимости сделки.
Для объекта, эквивалентного €500 000, это приблизительно €20 000 до других расходов. В реальной сделке цена и платежи рассчитываются в дирхамах ОАЭ.
Почему 4% — далеко не вся стоимость покупки?
Помимо регистрационного сбора, существуют платежи за оформление, услуги регистратора, возможные комиссии посредников и дополнительные расходы при ипотечном финансировании.
В некоторых девелоперских проектах продавец может предлагать оплатить часть регистрационного сбора, но такие предложения следует рассматривать как коммерческие условия конкретной сделки, а не общую налоговую льготу.
Где появляется скрытая стоимость владения?
В жилых комплексах Дубая собственники регулярно оплачивают обслуживание здания и общих помещений. Стоимость может зависеть от площади, инфраструктуры, управляющей организации и проекта.
Dubai Land Department поддерживает официальный Service Charge Index, позволяющий изучать одобренные платежи по отдельным объектам. Иногда эти расходы существенно влияют на чистую арендную доходность.
Поэтому заявление «в Дубае нет ежегодного налога на недвижимость» не следует превращать в утверждение «владелец почти ничего не платит ежегодно».
А как облагается аренда?
Для физического лица обычный личный инвестиционный доход от недвижимости может находиться вне сферы корпоративного налога ОАЭ при соблюдении установленных условий, в частности если деятельность не осуществляется как лицензируемый бизнес.
Но лицензируемая деятельность и владение через компанию требуют отдельного анализа. Кроме того, налоговая страна проживания собственника может облагать зарубежные доходы.
Вывод Estate Inspire: Дубай интересен прежде всего сочетанием налогового режима и возможностей конкретного рынка. Однако чистую доходность следует рассчитывать после сервисных сборов, расходов управления, простоя квартиры и возможных налогов по месту резидентства инвестора.
Для такой предварительной модели пригодится калькулятор доходности недвижимости Estate Inspire. В него необходимо подставлять фактические расходы и действующую налоговую ставку конкретного собственника.
Германия: высокий налог при входе, но важные преимущества долгосрочного владения
Германия показывает, почему оценивать налоговый режим только по стоимости приобретения неправильно. Здесь налог на переход собственности, Grunderwerbsteuer, устанавливается на уровне федеральных земель. В Берлине действует ставка 6%. Это €30 000 при покупке объекта стоимостью €500 000.
Однако наиболее интересная особенность Германии проявляется при последующей продаже.
Согласно §23 немецкого закона о подоходном налоге, в стандартной ситуации частной продажи недвижимости правило налогообложения прироста капитала связано с десятилетним периодом между приобретением и продажей.
Если недвижимость продана после истечения установленного периода, прирост капитала при обычной частной продаже, как правило, не подпадает под налогообложение по этому правилу. Существуют специальные исключения и ограничения, а для собственного проживания предусмотрены отдельные условия.
Почему это важно инвестору?
Представим, что собственник приобрел квартиру для долгосрочного владения. При покупке он несет значительные первоначальные расходы.
Но если объект со временем вырастет в цене, будущий результат продажи может существенно отличаться от результата аналогичного инвестирования в стране без соответствующего освобождения.
При этом десять лет — не универсальная налоговая амнистия. Нужно учитывать характер владения, использование недвижимости, возможную предпринимательскую деятельность и особенности налогового положения продавца. Кроме того, с 2025 года в Германии действует обновленная система ежегодного налога на недвижимость — Grundsteuer.
Вывод: немецкий режим может представлять интерес для долгосрочного частного владения, но высокий налог при покупке и местные ежегодные платежи требуют отдельного расчета.
Испания: почему покупка квартиры в Мадриде, Андалусии и Каталонии — не одна налоговая история
Испания привлекает зарубежных покупателей не только морем и климатом, но и разнообразием жилых рынков. Однако налоговая система здесь требует особенно внимательного выбора региона.
Для покупки новой жилой недвижимости, соответствующей общему режиму НДС, обычно применяется ставка IVA 10%. Также могут возникать расходы по гербовому налогу AJD, ставка которого определяется региональными правилами.
Покупка вторичного жилья обычно облагается ITP, который устанавливается автономным сообществом. Например, в Андалусии действует стандартная ставка 7%.
Как меняется бюджет?
Для вторичной квартиры в Андалусии за €500 000 покупателю следует предусмотреть €35 000 ITP, не считая остальных расходов.
Но использовать эту величину для Мадрида, Каталонии или Валенсии было бы неправильно: там применяются собственные правила и ставки.
Некоторые покупатели имеют право на сниженные ставки, однако льготы часто зависят от стоимости недвижимости, возраста, статуса семьи и использования жилья как основного места жительства.
Что происходит после покупки?
Помимо текущих расходов, владелец сталкивается с муниципальным налогом IBI. Для нерезидентов могут возникать дополнительные обязательства, включая налогообложение доходов от аренды либо специальные правила в отношении использования недвижимости.
При продаже также необходимо учитывать налог на прирост капитала и возможные местные обязательства. Отдельного внимания заслуживает налог на имущество состоятельных владельцев и региональные особенности его применения.
Вывод Estate Inspire: испанский рынок нельзя корректно сравнивать с другими странами без указания автономного сообщества, вида сделки и статуса покупателя.
Если цель — курортная квартира, обязательно проверяйте не только налоги, но и ограничения краткосрочной аренды. Сильный туристический поток не гарантирует законной возможности сдавать любой объект посуточно.
Португалия: один из наиболее значимых налоговых поворотов 2026 года
Еще недавно Португалия часто упоминалась в материалах о международной недвижимости как страна с относительно понятным режимом покупки и привлекательными программами для переезда.
Но в 2026 году правила для нерезидентов существенно изменились. 20 мая принят Decreto-Lei n.º 97/2026, внесший изменения в систему налога IMT.
Для определенных покупок городской жилой недвижимости нерезидентами установлена ставка 7,5%.
Это не просто повышенный верхний порог обычной прогрессивной шкалы. Закон предусматривает специальное применение ставки к соответствующим сделкам нерезидентов.
Сколько это стоит при покупке за €500 000?
Если применяется ставка IMT 7,5%, налог составляет €37 500. Кроме того, при обычном приобретении недвижимости возникает Imposto do Selo — гербовый сбор 0,8%. В рассматриваемом примере это еще €4 000.
Итого €41 500 двух основных налоговых платежей, или 8,3% стоимости объекта, без учета нотариуса, оформления и других расходов.
Но есть важные исключения
Португальское законодательство предусматривает условия, при которых специальная ставка для нерезидента не применяется либо возможно аннулирование разницы с обычным расчетом.
В частности, значение могут иметь приобретение налогового резидентства Португалии в течение двух лет после покупки и использование объекта для определенной категории доступной жилой аренды.
Во втором случае закон устанавливает требования к допустимому размеру арендной платы, срокам начала аренды и ее продолжительности.
Это не означает, что достаточно просто сообщить о намерении переехать или сдать квартиру. Необходимо выполнить юридические требования и пройти предусмотренную процедуру.
Ежегодные налоги
Португальский IMI для обычной городской недвижимости обычно находится в диапазоне 0,3–0,45% налоговой стоимости VPT, определяемой по специальным правилам. В отдельных случаях существуют повышенные ставки.
Это принципиально важно: налоговая база VPT не обязательно совпадает с рыночной стоимостью квартиры или фактически уплаченной ценой. Для собственников значительного объема недвижимости может дополнительно применяться AIMI.
Вывод Estate Inspire: Португалия остается интересным рынком для изучения, но после реформы 2026 года статус покупателя и планы использования квартиры приобрели гораздо большее значение.
Франция: когда налог при покупке — только начало расходов
Французская недвижимость ассоциируется с Парижем, Лазурным Берегом, историческими особняками и качественной городской средой. Но приобретение вторичного жилья здесь часто сопровождается значительными обязательными расходами.
Один из ключевых элементов — droits de mutation à titre onéreux, или DMTO.
В 2025–2028 годах французские департаменты получили возможность временно повышать региональную составляющую соответствующего сбора с 4,5% до 5%.
При этом для определенных покупателей первого основного жилья предусмотрены исключения из повышения.
Почему нельзя просто написать «налог во Франции — 5%»?
Потому что 5% относится к конкретной составляющей налога. При сделке существуют другие компоненты обязательных платежей, нотариальное вознаграждение и дополнительные расходы. Поэтому полная стоимость покупки вторичной недвижимости обычно выше одной указанной ставки.
Размер зависит от департамента и вида операции.
Что делает французский режим особенно важным для состоятельных покупателей?
После покупки могут возникнуть несколько видов ежегодных обязательств.
- Taxe foncière — налог, связанный с владением недвижимостью.
- Taxe d’habitation на второе жилье сохраняется, хотя для основного места жительства соответствующий налог отменен.
Кроме того, действует Impôt sur la Fortune Immobilière — IFI.
Обязанность декларировать этот налог возникает при превышении порога €1,3 млн чистой налогооблагаемой стоимости соответствующего недвижимого имущества.
Он способен затрагивать и нерезидентов, владеющих французскими объектами, с учетом применимых соглашений и исключений.
А что при продаже?
Французская система предусматривает особые правила налогообложения прироста стоимости и уменьшения налогооблагаемой базы в зависимости от продолжительности владения.
Для соответствующего режима налог на прирост капитала по линии подоходного налога может перестать взиматься после 22 лет владения, тогда как освобождение от социальных платежей связано с 30-летним сроком.
Реальный расчет зависит от статуса собственника, льгот и применимости конкретных сборов.
Вывод: Франция может быть привлекательна по качеству жизни и характеристикам недвижимости, но покупателю дорогого второго жилья необходимо заранее рассчитывать не только стоимость сделки, но и ежегодные имущественные обязательства.
Италия: почему налог 9% иногда оказывается меньше, чем налог 6% в другой стране
Италия предлагает один из наиболее показательных примеров того, почему нельзя сравнивать только опубликованные процентные ставки.
При соответствующих условиях покупки жилья у частного продавца обычная ставка imposta di registro составляет 9%.
Для объекта, подходящего под льготу prima casa, применяется ставка 2%.
На первый взгляд это довольно высокое налогообложение. Но существует важная особенность — sistema del prezzo-valore.
При соблюдении требований физическое лицо, приобретающее жилую недвижимость вне предпринимательской деятельности, может рассчитывать регистрационный налог по установленной кадастровой стоимости, а не непосредственно по договорной цене сделки.
Как это меняет реальную налоговую нагрузку?
Представим квартиру, которую покупают за €500 000. Ее кадастровая налоговая стоимость в нашей условной модели составляет €200 000. Если применяется ставка 9% к этой базе, налог составляет €18 000.
Если бы ту же ставку рассчитывали от €500 000, результат составил бы €45 000. Разница — €27 000. Это не специальная скидка продавца, а следствие различной налоговой базы.
Диаграмма № 2. Итальянский парадокс: высокая ставка, но меньший налог
Налоговая ставка одинакова. Счет — разный.
Италия. Условная квартира за €500 000, стандартный регистрационный налог 9%. Сравнение двух налоговых баз.
Фактическая нагрузка зависит не только от ставки, но и от установленной законом налоговой базы. Поэтому сравнение «6% против 9%» без анализа механизма расчета может вводить покупателя в заблуждение.
Это одна из важнейших практических особенностей международного налогообложения недвижимости. Для Италии необходимо заранее установить, применяется ли НДС, кто является продавцом, выполняются ли условия льготы prima casa и доступен ли режим prezzo-valore.
Вывод Estate Inspire: иногда более высокая номинальная ставка не означает более высокий фактический налог. Покупателю следует запрашивать расчет конкретной сделки, а не ориентироваться на общие рекламные сравнения стран.
Великобритания: почему налог на одну квартиру может оказаться в три раза выше
В Англии и Северной Ирландии при приобретении жилья применяется Stamp Duty Land Tax, или SDLT. Его базовая система прогрессивная: разные части стоимости объекта облагаются по разным ставкам.
Но у SDLT есть еще одна существенная особенность — надбавки для дополнительных объектов и покупателей, определяемых как нерезиденты по правилам этого налога.
В результате одинаковые квартиры могут приводить к существенно разным налоговым платежам.
Как работает налог при покупке за £500 000?
Стандартная базовая шкала SDLT для покупателя, у которого после сделки будет только одно жилое имущество и который не имеет дополнительных льгот:
- первые £125 000 — 0%;
- следующие £125 000 — 2%;
- оставшиеся £250 000 — 5%.
Получаем £15 000. Если квартира приобретается как дополнительная недвижимость, обычно применяется надбавка пять процентных пунктов. Для соответствующего покупателя-нерезидента добавляется еще два процентных пункта.
Диаграмма № 3. Как статус покупателя увеличивает налог в Англии?
Одна квартира за £500 000. Три налоговых слоя.
Разложение SDLT для покупателя дополнительного жилья, подпадающего также под правила для нерезидентов.
Надбавки увеличивают сумму SDLT на £35 000. Итоговый налог более чем в три раза превышает базовый расчет для квартиры такой же стоимости.
Статус нерезидента для SDLT определяется по специальным правилам этого налога. Его нельзя автоматически приравнивать к общему налоговому резидентству страны.
Кроме того, дополнительные ставки могут не применяться при определенных обстоятельствах, например при замене основного места жительства с выполнением необходимых условий.
Почему это особенно важно при покупке дорогой недвижимости?
По мере увеличения цены объекта растет и абсолютная величина налога. На рынке премиального жилья налоговые расходы могут достигать сотен тысяч фунтов. Причем при последующей продаже собственник не получает ранее уплаченный SDLT обратно просто потому, что владел квартирой непродолжительное время.
В этом заключается один из главных рисков короткого горизонта инвестирования.
Что происходит после покупки?
У владельца могут возникать Council Tax, расходы на обслуживание недвижимости, налогообложение аренды и налог на прибыль при продаже.
Нерезидент, получающий доход от британской недвижимости, в общем случае не освобождается от британского налогообложения только потому, что постоянно живет в другой стране.
При продаже британской недвижимости нерезидент должен учитывать правила декларирования Capital Gains Tax. Обычно действует срок уведомления в пределах 60 дней после завершения соответствующей сделки, даже если итогового налога к уплате нет.
Вывод Estate Inspire: Великобритания остается важным рынком международной недвижимости, но для покупателя второго жилья налоговые расходы при приобретении способны существенно ухудшить результат краткосрочной стратегии.
Почему низкий налог при покупке не гарантирует низкой стоимости владения?
Представим две страны с разными налоговыми моделями.
- В первой покупка недвижимости стоит сравнительно недорого, но ежегодные имущественные платежи выше.
- Во второй вход на рынок дороже, зато регулярный налог значительно меньше.
Какой вариант окажется выгоднее через десять лет?
Для ответа проведем отдельный эксперимент Estate Inspire. Это не сравнение реальных стран, а модель, позволяющая увидеть влияние двух типов налоговой нагрузки. Стоимость недвижимости — €500 000.
- В сценарии А при покупке уплачивается 4%, а ежегодный налог условно составляет 0,6% от неизменной базы €500 000.
- В сценарии Б приобретение облагается по ставке 7%, а ежегодная ставка равна 0,1% от той же базы.
У первого покупателя первоначальные расходы меньше на €15 000. Однако каждый следующий год он платит на €2 500 больше.
Диаграмма № 4. Когда высокий налог при покупке оказывается выгоднее?
Низкий налог при покупке — не всегда экономия.
Накопленные налоги при цене объекта €500 000. Два полностью условных сценария с разной первоначальной и ежегодной нагрузкой.
Сценарий с меньшим налогом при покупке становится дороже по совокупным налогам после шестого года. Через десять лет разница достигает €10 000 в пользу сценария с более дорогим входом.
Этот расчет не доказывает, что страна с высокой ежегодной ставкой обязательно невыгодна. В реальных системах налоговая база может отличаться от рыночной стоимости, муниципальные ставки способны изменяться, а часть владельцев получает льготы.
Но финансовый принцип остается прежним: налоги при покупке недвижимости в 2026 году — только начальная часть полной стоимости владения.
Похожую ошибку мы рассматривали в статье «Ипотека или аренда в 2026 году: что выгоднее на самом деле».
Сравнение исключительно первоначальных или ежемесячных платежей может привести к неправильному решению, если игнорировать весь инвестиционный горизонт.
Где выгоднее сдавать недвижимость в аренду?
Предположим, две квартиры в разных странах имеют одинаковую стоимость и способны приносить одинаковую валовую аренду. Значит ли это, что их владельцы получат одинаковый доход? Разумеется, нет.
Для правильного сравнения необходимо определить налоговую базу, допустимые вычеты, ставку налогообложения, правила для нерезидентов и обязательные расходы собственника.
Четыре вопроса, которые меняют результат
1. Налог удерживают со всей арендной выручки или с прибыли?
Это фундаментальная разница. Если ставка 20% применяется к валовой выручке €20 000, налог составит €4 000. Если такая же ставка применяется к прибыли после допустимых расходов €6 000, налоговая база составляет €14 000, а налог — €2 800. Разница €1 200 возникает при одинаковой формальной ставке.
Это исключительно расчетный пример: реальные правила вычетов различаются между странами.
2. Можно ли учитывать проценты по ипотеке?
В отдельных режимах они уменьшают налогооблагаемую базу полностью или частично. В других действуют ограничения.
3. Как облагается доход нерезидента?
Правила могут отличаться от режима местного собственника. Иногда применяются специальные механизмы удержания налога и обязательная отчетность.
4. Возникает ли дополнительная обязанность в стране проживания инвестора?
Владение недвижимостью за границей не означает автоматического освобождения от налогов по месту личного резидентства. Соглашения об избежании двойного налогообложения могут предусматривать зачет либо освобождение, но результат зависит от конкретного документа и национальных правил.
Поэтому популярная формула «арендный налог равен нулю» недостаточна для вывода о реальной доходности иностранного инвестора.
Налог при продаже: почему срок владения может оказаться важнее скидки
Представим, что инвестор купил квартиру за €500 000, а через несколько лет продал ее за €650 000. Номинальный прирост стоимости — €150 000. Но сумма налогооблагаемой прибыли может отличаться от этого показателя.
При расчете нередко учитываются первоначальная стоимость приобретения, определенные расходы по сделке, подтвержденные капитальные улучшения и другие элементы, предусмотренные законом.
Кроме того, значение имеет длительность владения.
Германия: десятилетний горизонт
Как мы уже отмечали, §23 EStG содержит особые правила для частной продажи недвижимости. В определенных случаях прирост капитала при обычной частной продаже за пределами установленного десятилетнего периода не облагается по соответствующей норме.
Но правила для собственного проживания, предпринимательской деятельности и иных ситуаций отличаются.
Франция: длительное владение и разные сроки освобождения
Французская система предусматривает постепенные вычеты в зависимости от срока владения. При соблюдении условий полное освобождение от соответствующего подоходного налога на прирост капитала достигается после 22 лет владения, а от соответствующих социальных платежей — после 30 лет.
Это значительно более длительные горизонты, чем у многих краткосрочных инвесторов.
Великобритания: важно своевременно отчитаться
Продажа недвижимости, не являющейся полностью освобожденным основным жильем, может создавать обязательства по Capital Gains Tax. Нерезидентам необходимо учитывать специальные правила декларирования и сроки уведомления HMRC.
Вывод Estate Inspire: стратегия покупки на три года и стратегия владения пятнадцать лет могут иметь совершенно разную налоговую эффективность даже при одинаковом росте стоимости объекта.
Налог на наследование: самый недооцененный вопрос обеспеченной семьи
Покупатели зарубежной недвижимости часто анализируют ипотеку, аренду и расходы на оформление, но почти не задумываются о передаче объекта детям. Для семьи, планирующей владеть квартирой десятилетиями, это серьезный пробел.
Великобритания
Стандартная ставка Inheritance Tax составляет 40% на соответствующую часть наследственной массы сверх применимых необлагаемых порогов. Базовый порог составляет £325 000. Но существуют дополнительные освобождения и условия, включая передачу имущества супругу и определенные правила для семейного жилья, наследуемого прямыми потомками.
В 2025 году также изменились правила международной сферы применения налога в связи с долгосрочным налоговым резидентством Великобритании. Поэтому невозможно корректно рассчитать наследственный налог только по стоимости одной лондонской квартиры.
Франция
Налогообложение наследования существенно зависит от степени родства, стоимости передаваемого имущества и применимых льгот. Для супруга, ребенка и дальнего родственника результат может быть совершенно разным.
Португалия
При наследовании и безвозмездной передаче могут возникать обязательства по Imposto do Selo, но для некоторых близких родственников предусмотрены освобождения.
Дубай
Отсутствие общего налога на наследство в привычном европейском понимании не означает отсутствия юридических процедур, регистрационных платежей или возможных налоговых последствий в стране резидентства наследников. Важно заранее продумать документы, правила наследования и правовой статус собственности.
Главный вывод: налоговый режим недвижимости следует оценивать с учетом предполагаемой продолжительности владения и семейных обстоятельств, а не только первоначального платежа государству.
В какой стране выгоднее покупать недвижимость: четыре разных ответа
После сравнения девяти рынков становится очевидно, что универсальная рекомендация «покупайте именно здесь» была бы слишком упрощенной. Но можно выделить четыре ситуации.
Для собственного постоянного проживания
Наибольший интерес представляют страны и режимы, предусматривающие льготы для основного места жительства и соответствующих категорий покупателей. Нидерландская система хорошо показывает эту разницу. Итальянская льгота prima casa также способна изменить налоговую базу и ставку.
Однако покупателю необходимо соответствовать всем требованиям, а не просто заявить о намерении проживать в квартире.
Для курортной квартиры
Особенно важно изучать дополнительные налоги на второе жилье, ежегодные платежи и местные ограничения использования объекта.
Французская taxe d’habitation на вторые дома и португальские требования к отдельным налоговым режимам показывают, почему курортная недвижимость нуждается в собственном анализе.
Для арендных инвестиций
Приоритетными становятся чистая доходность, налоговая база аренды, ежегодные платежи, разрешения и ликвидность. Дубай может представлять интерес благодаря своему режиму налогообложения, но инвестор обязан проверить обслуживание здания.
В Нидерландах сниженная с 2026 года ставка налога при покупке инвестиционного жилья улучшила условия входа, но последующая налоговая система остается существенной частью расчета.
Для сохранения семейного капитала
На первый план выходят налоги на продажу и наследование, юридическая устойчивость собственности и прогнозируемость расходов.
Здесь налоговая стратегия должна соответствовать планируемому сроку владения и составу семьи.
В исследовании «Пузырь на рынке недвижимости в 2026 году: 7 признаков переоценки квартиры» мы показывали, почему даже формально привлекательная покупка способна привести к потере капитала при неверной оценке риска.
Налоги — еще один фактор, который усиливает последствия ошибки.
Семь ошибок покупателей зарубежной недвижимости
- Ошибка № 1. Сравнивать только ставки в процентах. Итальянская система демонстрирует, что налоговая база иногда важнее формальной ставки.
- Ошибка № 2. Не учитывать свой статус. Возраст, налоговое резидентство, право на льготу и назначение жилья могут менять налог на десятки тысяч евро.
- Ошибка № 3. Путать отсутствие ежегодного имущественного налога с отсутствием расходов. Регистрация, обслуживание здания и управление недвижимостью могут стоить значительных денег.
- Ошибка № 4. Использовать ставки соседнего региона. Испанская Андалусия и другие автономные сообщества имеют разные налоговые правила. Аналогичные региональные особенности действуют и в Германии.
- Ошибка № 5. Не проверять новостройку на НДС. Сделка с застройщиком может облагаться иначе, чем перепродажа квартиры частным собственником.
- Ошибка № 6. Забывать о налогах при продаже и наследовании. Низкая стоимость входа еще не означает низкой общей налоговой нагрузки.
- Ошибка № 7. Рассматривать зарубежную недвижимость отдельно от личного налогового резидентства. Налоги и отчетность в одной стране не обязательно устраняют обязанности в другой.
Особенно важно проводить проверку до передачи задатка.
В материале «Как торговаться при покупке квартиры в 2026 году: 12 приемов и расчет реальной скидки» мы объясняли, как рассчитать действительную выгоду от уступки продавца.
В международной сделке этот расчет необходимо дополнить налоговыми платежами.
Как рассчитать полную стоимость квартиры до подписания договора
Возьмем квартиру стоимостью €500 000. Обычно покупатель видит в объявлении одну цифру — €500 000. Но реальный бюджет может быть существенно выше. Прежде чем согласовывать сделку, необходимо последовательно определить:
- цену покупки и налоговую базу;
- налог на приобретение и применимые надбавки;
- нотариальные, регистрационные и юридические расходы;
- ипотечные платежи и возможные налоги на кредит;
- стоимость ремонта и меблировки;
- ежегодные имущественные налоги;
- обслуживание здания, коммунальные платежи и страхование;
- налогообложение аренды при инвестиционном использовании;
- предполагаемые расходы и налоги при будущей продаже.
Если квартира покупается для семьи, необходимо дополнительно оценить правовые последствия наследования.
Какие документы запросить?
Для начала достаточно получить предварительный письменный расчет налогов от местного нотариуса или лицензированного консультанта.
Затем стоит проверить официальную стоимость объекта для налогообложения, сведения о ежегодных налоговых платежах и правилах использования недвижимости.
В зависимости от страны также потребуются информация о кадастровой стоимости, характеристиках здания, юридическом статусе и планируемых капитальных работах.
Дополнительно стоит проверить физические риски собственности.
В материале «Недвижимость, которая может потерять в цене: 9 климатических рисков 2026 года» мы объясняли, почему страхование, состояние инженерной инфраструктуры и потенциальные расходы могут изменить финансовую привлекательность объекта.
Выводы Estate Inspire: где налоговые режимы привлекательнее, а где требуют особой осторожности?
Налоги при покупке недвижимости в 2026 году показывают, насколько сильно различаются условия инвестирования даже между экономически развитыми странами. Однако оценка становится гораздо интереснее, когда мы рассматриваем полный цикл владения.
Где видны преимущества?
- Нидерланды предлагают значительные различия между режимами собственного жилья и инвестиционных объектов. Снижение ставки на второе жилье в 2026 году сделало вход дешевле, но ежегодные обязательства необходимо учитывать отдельно.
- Греция сохраняет относительно умеренный стандартный налог на соответствующие вторичные сделки. При этом инициативы изменения условий для покупателей из третьих стран требуют внимательного отслеживания.
- Дубай привлекает особенностями налогообложения личного инвестиционного дохода и отсутствием некоторых привычных европейских налогов. Но регистрационные и сервисные расходы никуда не исчезают.
- Италия демонстрирует, как кадастровая база способна существенно снизить фактическую нагрузку при выполнении условий prezzo-valore.
- Германия интересна особенностями налогообложения долгосрочной частной продажи, хотя расходы на приобретение могут быть высокими.
Где необходима особая осторожность?
- Португалия после майской реформы 2026 года требует детальной проверки статуса нерезидента, применимости ставки 7,5% и условий возможных исключений.
- Испания нуждается в точном региональном расчете, различении нового и вторичного жилья и анализе последующих налогов.
- Франция способна создавать существенные расходы для владельцев дорогого второго жилья, особенно при наличии обязательств по IFI.
- Великобритания требует особенно аккуратного планирования при покупке дополнительной недвижимости нерезидентами, поскольку надбавки SDLT могут суммироваться.
Эти выводы не являются универсальным рейтингом стран: в каждом случае выгодность зависит от покупателя, объекта, предполагаемой аренды и продолжительности владения.
Главный вывод Estate Inspire
На международном рынке недвижимости нет одной страны, где любая покупка автоматически оказывается наиболее выгодной с налоговой точки зрения.
Налоговый режим нужно выбирать не по минимальной ставке, а по тому, сколько собственник заплатит за весь период владения и какую сумму получит после возможной продажи.
Квартира с налогом 3% при покупке может оказаться дороже в течение следующих десяти лет, чем объект с налогом 7%. И наоборот, высокая первоначальная ставка не всегда компенсируется преимуществами будущего налогообложения.
Поэтому самый важный вопрос перед приобретением недвижимости за рубежом звучит не «сколько стоит квартира?». Он звучит иначе:
«Сколько денег действительно останется у меня после всех налогов и расходов?»
FAQ: частые вопросы о налогах на зарубежную недвижимость
В какой стране самые низкие налоги при покупке недвижимости в 2026 году?
Однозначного ответа нет. Размер платежей зависит от вида объекта, региона, статуса покупателя и льгот. Например, в Нидерландах при соблюдении условий молодого покупателя первого основного жилья возможна нулевая ставка, тогда как покупка инвестиционной квартиры облагается по ставке 8%.
Сколько стоит оформление покупки квартиры за €500 000 в Дубае?
Основной регистрационный сбор Dubai Land Department составляет 4%, что соответствует примерно €20 000 от стоимости объекта, выраженной в евро. Другие регистрационные, агентские и юридические расходы рассчитываются отдельно.
Почему в Италии налог 9% иногда меньше, чем в другой стране с налогом 6%?
Потому что в предусмотренных законом случаях налог рассчитывается от кадастровой стоимости по системе prezzo-valore, а не от цены сделки. Но такой порядок доступен не для всех покупок.
Какой налог платит нерезидент при покупке квартиры в Португалии?
С мая 2026 года для определенных приобретений жилой недвижимости нерезидентами действует специальная ставка IMT 7,5%. Закон предусматривает исключения и условия возможного перерасчета. Дополнительно обычно применяется гербовый сбор 0,8%.
Сколько налогов заплатит иностранец при покупке квартиры в Лондоне?
Зависит от стоимости, числа объектов и статуса покупателя для SDLT. Например, при цене £500 000 в рассмотренном сценарии дополнительного жилья и применения надбавки нерезидента сумма SDLT составляет £50 000 без индивидуальных льгот.
Нужно ли платить налоги на зарубежную недвижимость в стране своего проживания?
Обязанности зависят от налогового резидентства, вида доходов, национальных правил и международных соглашений. Налогообложение по месту нахождения квартиры не всегда устраняет обязательства в стране проживания собственника.
Где выгоднее покупать недвижимость для сдачи в аренду?
Необходимо сравнивать чистую арендную доходность, налоговую базу, расходы управления, ежегодные налоги, правила аренды и ликвидность. Низкий налог при приобретении не гарантирует высокой инвестиционной доходности.
Дает ли покупка недвижимости право на ВНЖ?
Как правило, сама по себе покупка объекта не предоставляет автоматического права на проживание. В некоторых странах существуют специальные инвестиционные миграционные программы, но их условия необходимо изучать отдельно.
Можно ли уменьшить налог при покупке зарубежной недвижимости?
Законные льготы и сниженные ставки могут зависеть от статуса основного жилья, возраста, налогового резидентства, вида объекта и других условий. Применимость льготы лучше подтверждать до заключения сделки.
Что важнее для инвестора: налог при покупке или налог при продаже?
Это зависит от срока владения, ожидаемого роста цены, аренды и правового режима. Для краткосрочной стратегии высокий налог при покупке может стать решающим недостатком, а для долгосрочной — большое значение приобретает налогообложение прироста капитала.
Полезные материалы Estate Inspire
- Цены на недвижимость в мире в 2026 году: где жилье дорожает, а где рынок падает — международное сравнение цен и рыночной динамики.
- Ипотека или аренда в 2026 году: что выгоднее на самом деле — расчеты стоимости покупки и аренды на разных горизонтах.
- Пузырь на рынке недвижимости в 2026 году: 7 признаков переоценки квартиры — как оценивать риски переплаты.
- Как торговаться при покупке квартиры в 2026 году: 12 приемов и расчет реальной скидки — практическая методика переговоров.
- Недвижимость, которая может потерять в цене: 9 климатических рисков 2026 года — скрытые расходы и долгосрочные риски собственности.
- Калькулятор доходности недвижимости Estate Inspire — оценка аренды, расходов и доходности.
- Инструменты Estate Inspire — калькуляторы ипотечных платежей, доходности и расходов при покупке.
Источники
- Belastingdienst — Het tarief van de overdrachtsbelasting. Ставки налога на переход собственности в Нидерландах в 2026 году: 2%, 8% и специальные условия освобождения.
- Belastingdienst — Moet ik overdrachtsbelasting betalen als ik een huis koop?. Условия освобождения для молодых покупателей и порог стоимости недвижимости €555 000 в 2026 году.
- Greek Ministry of Economy and Finance — Capital Taxation. Налог при переходе права собственности, стандартная ставка и применимые правила.
- Greek Government — Economic Measures Announced at the 90th Thessaloniki International Fair. Сведения об объявленной инициативе изменения налогообложения покупателей из третьих стран.
- Dubai Land Department — Registering the Sale of a Mortgaged Property. Регистрационный сбор 4% и сопутствующие платежи.
- Dubai Land Department — Service Charge Index. Официальный инструмент проверки одобренных расходов на содержание объектов.
- Berlin Senate — Verkauf und Kauf von Immobilien. Налог на приобретение недвижимости в Берлине — 6%.
- German Income Tax Act — §23 EStG. Правила налогообложения частной продажи недвижимости, сроки владения и исключения для собственного проживания.
- Agencia Tributaria — Compro una vivienda: ¿tengo que pagar IVA o ITP?. Налоговые различия между новым и вторичным жильем в Испании.
- Junta de Andalucía — Impuesto sobre Transmisiones Patrimoniales. Стандартная ставка ITP 7% и условия льгот.
- Autoridade Tributária e Aduaneira — Artigo 17.º do Código do IMT. Португальские ставки IMT, прогрессивные шкалы и специальный режим для нерезидентов.
- Diário da República — Decreto-Lei n.º 97/2026. 20 мая 2026 года. Изменение налогообложения приобретений нерезидентами, исключения и условия перерасчета.
- Autoridade Tributária e Aduaneira — Tabela Geral do Imposto do Selo. Гербовый сбор 0,8% при приобретении недвижимости.
- Autoridade Tributária e Aduaneira — Imposto Anual: IMI e AIMI. Ежегодное налогообложение недвижимости в Португалии.
- Agenzia delle Entrate — L’acquisto della casa. Итальянские регистрационные налоги, льгота prima casa и механизм prezzo-valore.
- Direction Générale des Finances Publiques — Droits de mutation à titre onéreux. Французские ставки налогообложения перехода собственности, включая временное повышение допустимой департаментской ставки.
- Impots.gouv.fr — Personnes imposables à l’IFI. Налог на недвижимое богатство во Франции, порог €1,3 млн и условия применения.
- Service Public — Taxe d’habitation sur les résidences secondaires. Налогообложение второго жилья во Франции.
- HMRC — Stamp Duty Land Tax: Residential Property Rates. Базовая прогрессивная шкала SDLT и надбавки на дополнительную недвижимость.
- HMRC — Rates of Stamp Duty Land Tax for Non-UK Residents. Дополнительная ставка SDLT 2% для соответствующих покупателей-нерезидентов.
- HMRC — Capital Gains Tax for Non-Residents. Обязанности нерезидентов при продаже британской недвижимости.
- HMRC — Inheritance Tax: Thresholds and Rules. Базовый порог £325 000, ставка 40% и условия освобождения.
- HMRC — Inheritance Tax for Long-Term UK Residents. Изменения международной сферы применения наследственного налога с апреля 2025 года.
Методология Estate Inspire
В исследовании использованы действующие на 20 октября 2026 года нормы законодательства и официальные разъяснения налоговых органов Нидерландов, Греции, ОАЭ, Германии, Испании, Португалии, Италии, Франции и Великобритании. Сравнение включает разные уровни налогообложения: приобретение, ежегодное владение, аренду, продажу и наследование. Для корректности указаны конкретные регионы, виды сделок и условия покупателей там, где единая ставка для всей страны отсутствует. Налоговые базы, льготы и правовое положение резидентов и нерезидентов различаются, поэтому приведенные ставки нельзя использовать как универсальный расчет любой сделки.
Диаграммы содержат дополнительные расчеты Estate Inspire: сравнительный налоговый счет при условной стоимости €500 000, влияние итальянской кадастровой базы, структуру британского SDLT и десятилетнюю модель совокупных налогов. Последняя является полностью иллюстративной и не отражает фактические ставки отдельных государств. Расчеты не учитывают все возможные нотариальные, агентские, ипотечные и юридические расходы, изменение налоговой базы, инфляцию и дисконтирование. Законодательство может изменяться, а объявленные реформы не считаются действующими до вступления соответствующих норм в силу. Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной, налоговой или юридической рекомендацией.
